El sobreendeudamiento familiar fue debatido en la Legislatura bonaerense ante un escenario que, según los datos presentados durante el encuentro, alcanza a 20 millones de argentinos, con cerca de 7 millones en mora o cesación de pagos. Legisladores del Frente Renovador presentaron iniciativas nacionales, bonaerenses y porteñas para refinanciar deudas, proteger parte de los ingresos y regular las condiciones del crédito y las cobranzas.
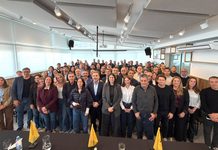
El encuentro se realizó en la Legislatura bonaerense y fue organizado por la Fundación de Estudios para la Justicia (Fundejus), presidida por Ricardo Casal, junto con la Fundación Encuentro. Participaron representantes legislativos y del Poder Judicial para analizar el crecimiento del endeudamiento de las familias argentinas.
La apertura estuvo a cargo de José Ignacio “Vasco” de Mendiguren y entre los expositores estuvieron el diputado nacional Guillermo Michel, la legisladora bonaerense Sofía Vannelli, el legislador porteño Francisco Caporiccio y Claudio Fede, juez de Cámara de San Martín.
Michel cuestionó la posición del Gobierno nacional frente al endeudamiento. “El Gobierno cuando dice que el sobreendeudamiento familiar es un problema entre privados está mintiendo con un rasgo de cinismo muy importante”, sostuvo.
El diputado nacional presentó cuatro iniciativas vinculadas con la problemática. Una propone utilizar recursos del Fondo de Garantía de Sustentabilidad para refinanciar deudas de hasta $1,5 millones a una tasa menor. También planteó transparentar las tasas y revisar los mecanismos utilizados por las billeteras virtuales para elaborar el scoring crediticio, suspender débitos automáticos sobre la AUH y otras prestaciones de la seguridad social y crear un sistema público de pagos digitales inspirado en el PIX de Brasil.
Michel delimitó a qué sector apunta la propuesta de refinanciación: “No queremos refinanciar al que se compró un auto o al que accedió a una casa, sino al que se endeudó para comer”.
En el caso de la PBA, Vannelli sostuvo que el 91,7% de los hogares tiene al menos una deuda activa y que, en tres años, la deuda bancaria típica pasó de representar 1,5 a 3,5 salarios promedio. Según los datos presentados, parte del endeudamiento se destina a cubrir alimentos, alquileres, tarifas y medicamentos.
La legisladora impulsa una modificación de la Ley provincial 13.133 de consumidores para incorporar criterios de crédito responsable. La propuesta contempla una ficha estandarizada para informar las condiciones de los préstamos, la protección de un ingreso mínimo, un procedimiento administrativo gratuito ante las OMIC y un mecanismo judicial de rehabilitación para personas sobreendeudadas.
Otro de los puntos es la regulación de las cobranzas. De acuerdo con las cifras expuestas por Vannelli, las denuncias relacionadas con estas prácticas en territorio bonaerense pasaron de 393 a 1.237.
“Esto de estar llamando a cualquier horario no va, de estar contactando a tu empleador tampoco, y esto de estar contactando a tu familia menos”, señaló.
Caporiccio, por su parte, sostuvo que una de cada tres personas endeudadas se encuentra en situación de morosidad y puso el foco en el acceso de los jóvenes al financiamiento a través de empresas fintech. “Muchos jóvenes conocen primero la deuda o un préstamo de una fintech, antes de tener un trabajo estable o un empleo en general”, afirmó.
El legislador también mencionó una iniciativa de desendeudamiento familiar aprobada en la Ciudad de Buenos Aires, basada en líneas crediticias del Banco Ciudad y entidades privadas, con plazos de 24 cuotas y tasas de entre 30% y 35%.
Desde el Poder Judicial, Fede analizó el crecimiento de las denominadas pequeñas quiebras y sostuvo que, aunque las deudas se establezcan entre privados, las relaciones de crédito se encuentran alcanzadas por normas de protección de consumidores y usuarios.
El debate ocurre en un contexto de crecimiento de la morosidad y el sobreendeudamiento familiar y con diferentes iniciativas legislativas en discusión. En la PBA, una de las propuestas centrales apunta a modificar la legislación de defensa del consumidor para establecer límites y procedimientos específicos cuando una persona ya no puede afrontar sus compromisos financieros.